Jonge huizenkopers hebben hogere maandlasten dan gedacht

Dat blijkt uit onderzoek van de economen van ABN AMRO. Er wordt door het CBS al veel langer gekeken naar woonquote's, het deel van het inkomen dat kopers en huurders maandelijks kwijt zijn aan woonlasten.
Daaruit komt altijd naar voren dat mensen met een koophuis goedkoper uit zijn. Voor huizenkopers ligt dat aandeel meestal rond de 20 tot 25 procent van hun inkomen, bij huurders is dat met ruim een derde een stuk hoger.
Nu blijkt dat jonge huizenkopers van 20 tot 30 jaar rond de 15.000 euro aan woonlasten kwijt zijn op jaarbasis, ongeveer net zoveel als huurders.
Huurders iets goedkoper
Door op een andere manier naar de gegevens te kijken, zien de economen van ABN dat jonge kopers het niet makkelijk hebben. In de eerste jaren nadat zij een huis kochten zijn zij ruim 30 procent van hun salaris kwijt aan woonlasten, terwijl dat voor huurders juist iets is gedaald.
Dat voordeel voor huurders komt waarschijnlijk door de uitbreiding van de huursubsidie en andere wetgeving ter bescherming van huurders.
Op de langere termijn zijn jonge huizenkopers nog steeds goedkoper uit als zij kopen in plaats van huren. Maar de kosten zijn in het begin heel hoog omdat de huizenprijzen enorm gestegen zijn.
Beter af
Pas na hun 40e komt breekt voor huizenkopers het tijdperk aan dat zij relatief weinig, rond de 20 procent van hun inkomen, moeten betalen voor hun woning.
"We horen vaak dat huurders in de vrije markt misschien beter af zijn als ze een huis kopen", aldus ABN-econoom Mike Langen. "Maar we zien dat de woonlastenratio’s voor jongere huishoudens erg dicht bij elkaar liggen, maar met de leeftijd uit elkaar lopen."
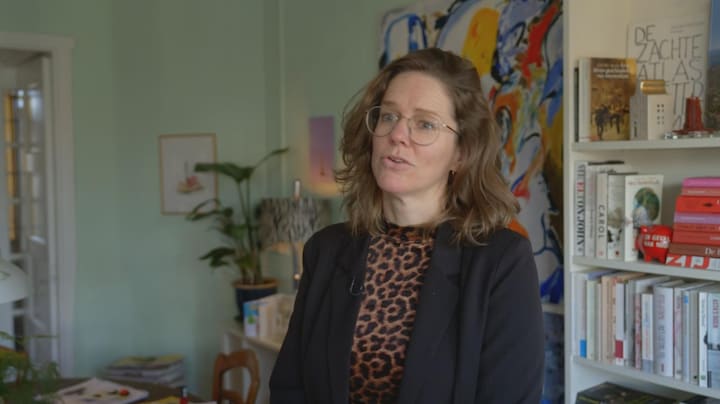
Willemijn kocht haar huurwoning in Amsterdam voor minder dan 400.000 euro
Dat jongere huizenkopers de afgelopen jaren een steeds groter deel van hun inkomen kwijt zijn aan wonen, komt onder meer door de gestegen hypotheekrente die na bijna een decennium van lage rentes in 2022 omhoog schoot.
Goed inkomen
Een ander effect is dat jonge huizenkopers een goed inkomen moeten hebben om überhaupt voor een hypotheek in aanmerking te komen. Dat hoge inkomen zorgt voor veel leenruimte, een hogere hypotheek en dus relatief veel woonlasten.
Dat hun lasten na hun 30e dalen, komt omdat hoogopgeleiden steeds meer gaan verdienen, waardoor de woonlasten relatief gezien steeds kleiner worden.
Huurtoeslag nodig
ABN concludeert ook dat voor huurders, vooral in de vrije sector, de huurtoeslag onvermijdelijk is. Sinds 2026 telt er geen maximale huurgrens meer, waardoor mensen die in het niet-sociale segment huren nu ook huurtoeslag kunnen krijgen. Ook is de leeftijdsgrens voor jongeren verlaagd van 23 naar 21 jaar.
Als deze vormen van ondersteuning er niet waren, ging de woonquote voor jongeren met ruim 10 procent omhoog, zodat zij ruim boven de helft van hun inkomen kwijt zouden zijn aan woonlasten.
Kom jij nu ook in aanmerking voor huurtoeslag? In deze video legt Jules uit hoe het zit.